

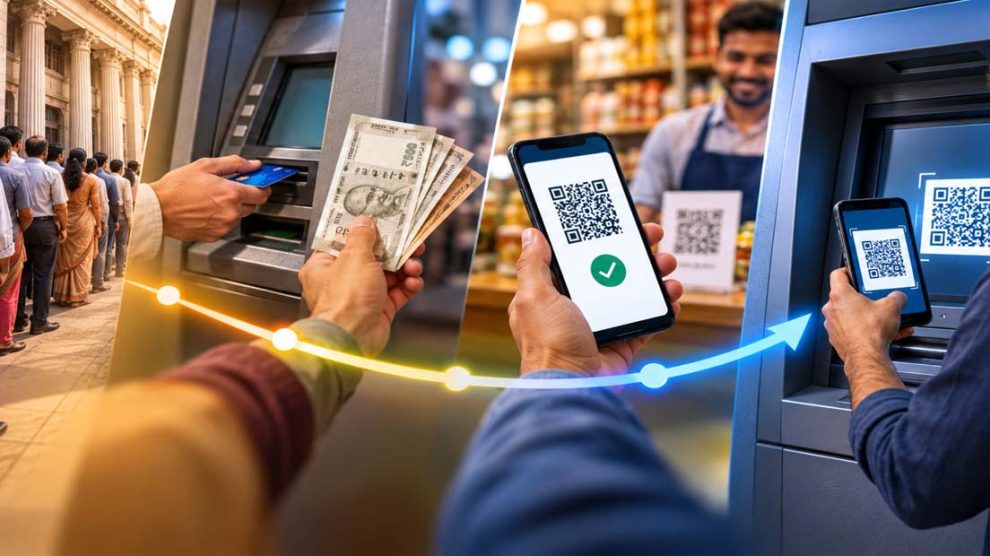

एक दौर था जब पैसे निकालने के लिए बैंक जाना पड़ता था। बैंक खुलने का इंतजार, काउंटर पर लाइन और फिर कैश मिलने तक अपनी बारी का इंतजार। महीने की शुरुआत में यह काम और मुश्किल हो जाता था। लोगों के लिए बैंक सिर्फ पैसे रखने की जगह नहीं था, जरूरत पड़ने पर वहीं जाकर पैसे निकालने भी पड़ते थे। धीरे-धीरे समय बदला और 1987 में भारत का पहला ATM मुंबई में HSBC बैंक ने लगाया।
पहली बार बैंक की शाखा से बाहर खड़े होकर भी लोगों ने अपने खाते से पैसे निकाले। कार्ड डालिए, PIN डालिए और कैश बाहर। धीरे-धीरे ATM लोगों की रोजमर्रा की जिंदगी का हिस्सा बन गया। बैंक की लाइन कम हुई और पैसे निकालने के लिए बैंक पर निर्भरता और समय का इंतजार भी खत्म हो गया।
इसके बाद ATM सिर्फ पैसे निकालने की मशीन नहीं रहा। बैलेंस देखना हो, Mini Statement निकालना हो, PIN बदलना हो या कुछ जगह कैश जमा करना हो, कई काम ATM से होने लगे। यानी बैंक धीरे-धीरे शाखा से निकलकर सड़क के किनारे लगी एक मशीन तक आ गया।
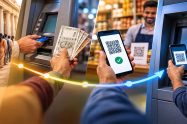
समय और बदला मोबाइल और इंटरनेट बैंकिंग ने पैसे को और करीब ला दिया। फिर UPI आया और रोजमर्रा के छोटे-बड़े भुगतान का तरीका ही बदल गया। दुकान पर सामान लिया तो कैश निकालने के लिए ATM जाने की जरूरत नहीं। QR कोड स्कैन किया और मोबाइल से सीधे पैसा चला गया। एक समय जिस काम के लिए जेब में कैश और पास में ATM कार्ड जरूरी था, वही काम अब मोबाइल से कुछ सेकंड में होने लगा। ऐसे में ATM के सामने सवाल खड़ा होना स्वाभाविक था—जब पैसा भेजने और भुगतान करने के लिए मोबाइल ही काफी है, तो हर छोटे-बड़े काम के लिए ATM तक जाने की जरूरत क्यों पड़े?
लेकिन डिजिटल पेमेंट बढ़ने का मतलब यह नहीं था कि ATM की जरूरत पूरी तरह खत्म हो गई। मार्च 2025 तक देश में करीब 2.51 लाख ATM मशीनें थीं और कई जगहों पर लोगों को अब भी कैश की जरूरत पड़ती है। ऐसे में ATM ने भी बदलते दौर के साथ खुद को बदलना शुरू किया। अब कुछ ATM में कार्ड साथ ले जाना भी जरूरी नहीं है। UPI के जरिए cardless cash withdrawal की सुविधा मिलती है। ATM पर UPI cash withdrawal का विकल्प चुनिए, मोबाइल से QR code scan कीजिए और कैश मिल जाता है। बात सिर्फ इतनी नहीं है कि UPI ने ATM की जरूरत कम कर दी, दिलचस्प बात यह है कि उसी UPI ने ATM से कैश निकालने का तरीका भी बदल दिया।
UPI पर लगने वाले चार्ज से क्या पड़ेगा असर?
सितंबर 2026 में NPCI ने MDR को लेकर जानकारी जारी की. 15 अक्टूबर से ₹2,000 से ज्यादा के चुनिंदा मर्चेंट UPI लेनदेन पर 0.4 प्रतिशत MDR चार्ज लागू होगा। ₹75,000 या उससे ज्यादा के लेनदेन पर यह शुल्क अधिकतम ₹300 तक सीमित रहेगा। सबसे जरूरी बात यह है कि यह शुल्क दुकानदार पर लगेगा, ग्राहक पर नहीं. ₹2,000 से कम के मर्चेंट पेमेंट पर चार्ज नहीं लगेगा।
इसका मतलब यह नहीं है कि लोग UPI छोड़कर फिर ATM की लाइनों में खड़े हो जाएंगे। ऐसा होना फिलहाल मुश्किल है। UPI ने जिस तेजी से लोगों की आदत बदली है, उसे सिर्फ MDR से पलटना आसान नहीं होगा।
ATM की वापसी का रास्ता कैसा होगा
मान लीजिए किसी ग्राहक को बड़ी रकम का भुगतान करना है और सामने वाला व्यापारी डिजिटल भुगतान की लागत से बचना चाहता है। ऐसे में कैश एक विकल्प बन सकता है और कैश चाहिए तो ATM की फिर जरूरत पड़ती है।
यानी ATM की वापसी शायद उस तरह नहीं होगी जैसी कभी उसकी शुरुआत हुई थी। लोग हर भुगतान के लिए ATM नहीं जाएंगे, लेकिन जिन जगहों पर कैश और डिजिटल भुगतान के बीच चुनाव होगा, वहां ATM फिर से थोड़ा महत्वपूर्ण हो सकता है।
सबसे दिलचस्प बात यह है कि ATM भी अब पहले वाला ATM नहीं है। पहले वह बैंक से कैश निकालने का रास्ता था। फिर कार्ड के साथ आया। अब QR और UPI के साथ भी काम कर रहा है। आने वाले समय में ATM का इस्तेमाल सिर्फ पैसे निकालने के लिए नहीं, बल्कि डिजिटल पैसे और कैश के बीच पुल की तरह भी हो सकता है।
कैश से UPI तक का सफर, अब फिर एक साथ
1987 में ATM ने लोगों को बैंक की लाइन से बाहर निकाला था। कार्ड ने कैश को जेब तक पहुंचाया। मोबाइल बैंकिंग ने बैंक को फोन में पहुंचाया और UPI ने कई भुगतानों में कैश और कार्ड दोनों की जरूरत कम कर दी।
अब MDR एक नया सवाल लेकर आया है। क्या डिजिटल पेमेंट की कुछ लागत बढ़ने पर कैश फिर थोड़ा मजबूत होगा? शायद कुछ जगहों पर हाँ, लेकिन इसे UPI की हार या ATM की पूरी वापसी कहना जल्दबाजी होगी, क्योंकि भारत में अब कहानी कैश या डिजिटल की नहीं है। कहानी यह है कि जरूरत के हिसाब से लोग दोनों का इस्तेमाल करेंगे।
पहले ATM ने बैंक को हमारे करीब किया था, फिर UPI ने पैसे को मोबाइल में पहुंचा दिया और अब अगर जरूरत पड़ी, तो वही मोबाइल UPI के जरिए ATM से कैश भी निकाल देगा।
तकनीक बदलती रही, भुगतान का तरीका बदलता रहा, लेकिन कैश खत्म नहीं हुआ। शायद आगे की कहानी ATM की वापसी की नहीं, बल्कि ATM और UPI के साथ-साथ चलने की होगी।